简介
台积电2nm(N2)制程已于2025年第四季度量产并在2026年快速爬坡,采用GAA纳米片晶体管,配合CoWoS与SoIC先进封装产能年增超80%,先进制程与封装双线并进重塑AI芯片供应链。
2026年,先进制程的竞争从“能否量产”转向“爬坡有多快”。台积电(TSMC)在2026年第一季度法说会上确认,其2纳米(N2)制程已于2025年第四季度进入大规模量产(HVM),并在新竹与高雄厂区多阶段成功爬坡,良率表现良好。这标志着全球晶圆代工龙头率先跨入2纳米时代,也为AI与高性能计算(HPC)芯片的下一轮升级扫清了产能障碍。
从FinFET到GAA:2纳米的技术跃迁
N2是台积电首个采用全环绕栅极(GAA)纳米片(nanosheet)晶体管的制程节点,相较上一代FinFET架构,在静电控制、漏电与沟道调节上更具优势。以N2为基准,同功耗下性能可提升约10%至15%,同性能下功耗降低约25%至30%,逻辑密度亦有明显提升。首年晶圆产出较3纳米同期多出约45%,显示出客户对最先进节点的旺盛需求。
在N2之外,台积电的家族化路线已然清晰:性能强化版N2P与搭载超级电轨(Super Power Rail)背面供电的A16均瞄准2026年下半年就绪;更长远的A14则计划于2028年量产,采用第二代纳米片结构,面向高端手机与AI加速器。这种“客户端”与“AI/HPC”分轨迭代的策略,让不同应用场景都能获得匹配的制程红利。
先进封装:AI芯片的隐形战场
当单芯片微缩逼近物理极限,封装成为决定AI芯片性能的关键。台积电在2026中国技术论坛披露,全球最大5.5倍光罩尺寸的CoWoS已进入量产,良率超过98%;面向3D互连的SoIC可提供56倍互连密度与5倍功耗效率。公司正在建设CoWoS试验生产线,并规划2028年实现N2对N2堆叠、键合间距6微米量产。
需求侧同样惊人:2022至2026年,客户对AI加速器晶圆需求成长11倍,大晶粒晶圆需求成长6倍。为匹配这一增速,台积电预计2026至2028年N2/A16产能年复合增长率达70%,CoWoS与SoIC产能在2022至2027年间年复合增长率超过80%。Yole预测全球先进封装市场将从2025年约540亿美元翻倍至2031年近1090亿美元,2.5D/3D封装为主力。
全球博弈:产能即话语权
2026年,台积电规划新建多达9座厂区,2纳米产能由新竹两座、高雄三座等五座晶圆厂共同支撑。与此同时,三星、英特尔、日本Rapidus也在2纳米级节点加速角逐:三星SF2良率突破60%,英特尔Intel 18A大规模量产,Rapidus锁定2027财年量产。AI芯片设计公司(英伟达、AMD、博通、苹果、高通)的订单已排至2027年,产能紧张成为行业常态。
在2026年资本支出接近520亿至560亿美元区间高端、全年营收预期增长超30%的背景下,台积电的扩产已不仅是商业决策,更是全球AI供应链韧性的晴雨表。
2纳米量产与先进封装的同步跃进,揭示了一个事实:先进制程的护城河正从“晶体管密度”扩展到“制造+封装+产能”的全栈能力。谁能在良率、产能与生态上同时领先,谁就掌握了AI时代的算力命脉。
相关推荐

绿氢与新能源存储:破解可再生能源看天吃饭难题
绿氢与新能源存储技术在2026年加速落地,内蒙古达拉特纯氢储能示范项目开工、江苏如东建成全国最大光氢储一体化工程,为破解可再生能源间歇性、实现长时消纳提供新路径。

碳捕集与气候科技:CCUS从概念验证走向工程化落地
碳捕集(CCUS)与气候科技在2026年加速从概念验证走向工程化落地,全球在运捕集能力达7300万吨/年、推进中项目约1300个,科技巨头开始直接采购碳捕集电力支撑AI算力。

可控核聚变迎投资与实验双突破:终极能源渐行渐近
可控核聚变在2026年上半年迎来投资与实验双突破,中国全高温超导托卡马克洪荒70实现1337秒稳态运行,中国环流三号达成双亿度,终极能源加速从实验室走向工程示范。

星链与卫星互联网:全球覆盖进入十亿级人口时代
星链(Starlink)2026年订阅用户突破千万、覆盖164个国家和地区、在轨卫星超9600颗,卫星互联网正加速从概念走向全球无缝覆盖,重塑偏远地区与航海航空通信格局。
商业航天新跨越:可重复使用火箭走向常态化
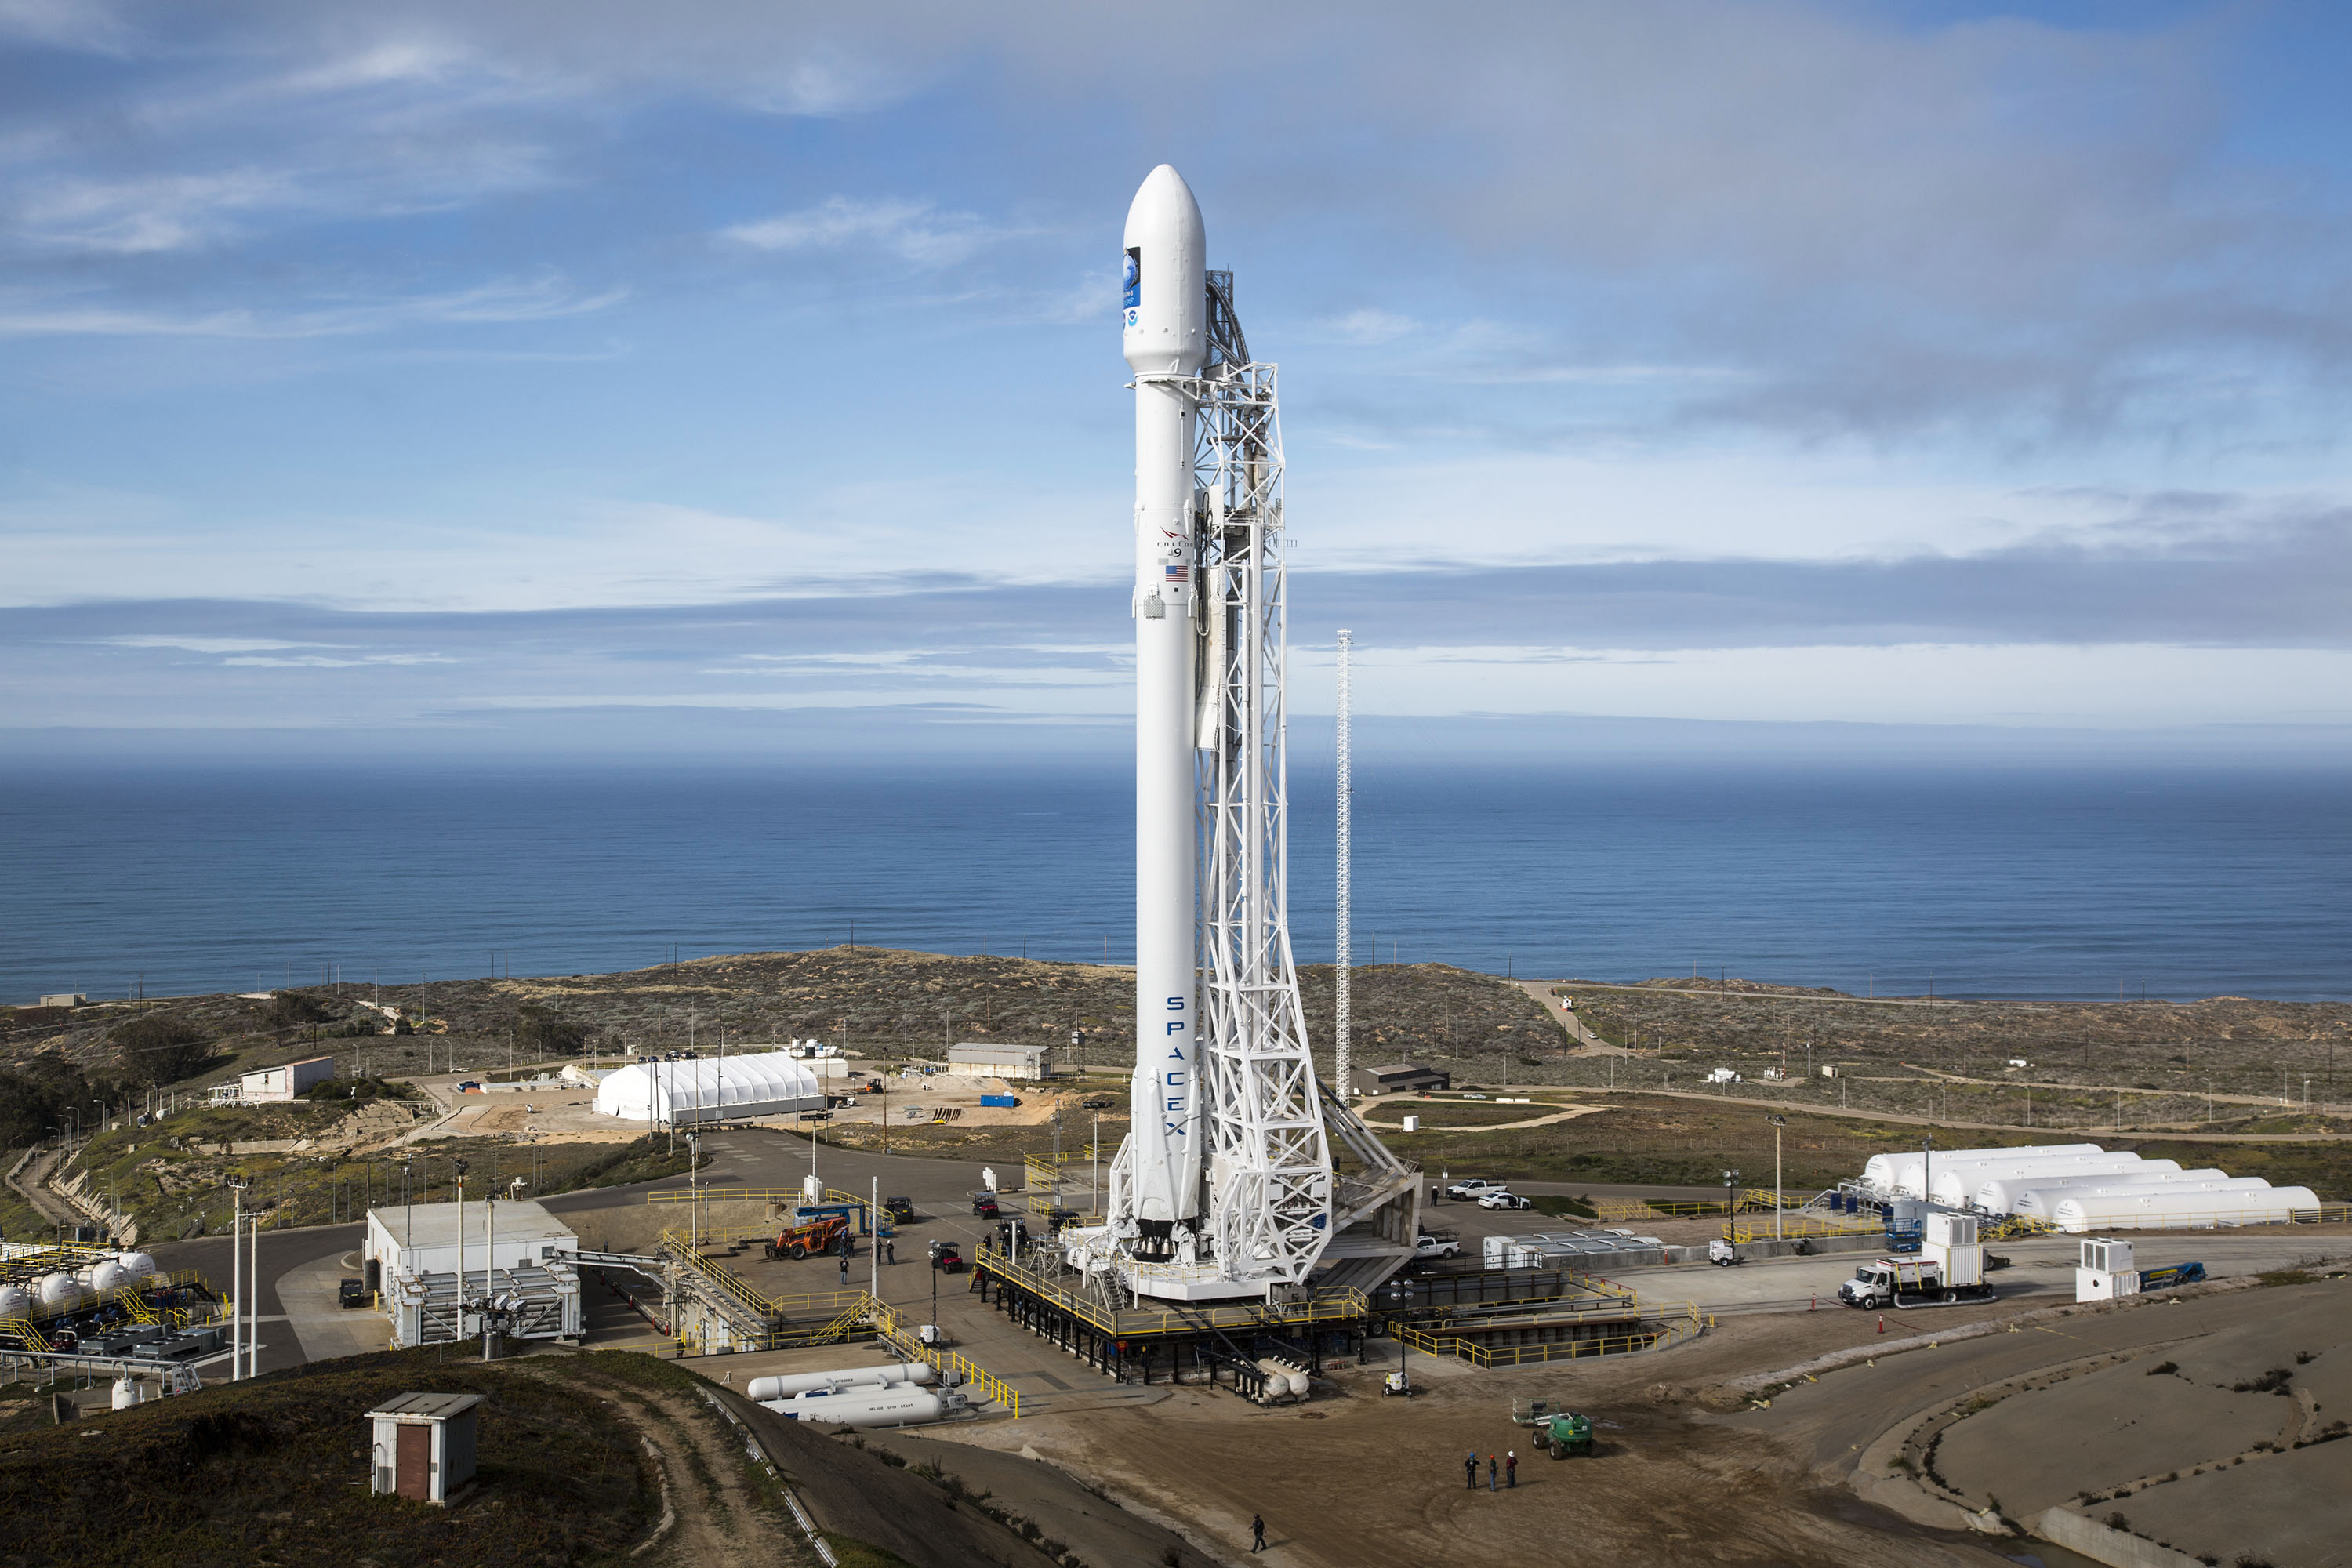
可重复使用火箭在2026年迎来新跨越:SpaceX猎鹰9号助推器完成第35次复用并成功回收,复用走向常态化,持续拉低商业航天进入空间的成本门槛,加速卫星互联网与深空探索进程,标志着航天发射经济学发生根本性改变。
2026年物联网与数字孪生城市深入实践:重庆建成全域管线数字孪生,城市治理可感可控
物联网与数字孪生城市在2026年深入实践:重庆建成省级全域地下管线数字孪生系统,海量感知设备实时监测,'数字管线'赋能城市安全韧性治理,推动智慧城市从概念走向实景。