简介
2026年自动驾驶卡车与物流自动化加速落地,小马智行等企业在干线物流与港口场景推动无人重卡规模化,行业从技术验证迈向商业验证,正在重塑近5.5万亿元的货运市场。
当乘用车自动驾驶仍在法规与安全验证中谨慎前行,另一个赛道却悄悄跑到了商业化的前夜——自动驾驶卡车与物流自动化。据中国工业新闻网报道,2026年自动驾驶重卡正从技术验证走向商业验证,干线物流、港口与城市配送场景成为最先跑通规模化运营的突破口,一个年产值近5.5万亿元的货运市场,正在被“去司机化”的浪潮重新改写。
一、头部企业放量:小马智行的双线版图
2026年8月3日,小马智行副总裁、卡车事业部负责人贺星在媒体沟通会上表示:未来2至3年,公司计划在高速干线、西北大宗商品专线和港口运输三类场景推动500至1000辆无人重卡落地,到2030年前布局10万辆轻卡。财报显示,2026年第一季度小马智行Robotruck服务收入已达1020万美元(约7030万元人民币),首次超过Robotaxi的857万美元;截至2026年3月底,其Robotruck自动驾驶路测里程突破740万公里,累计货物运输量超11.5亿吨公里。2026年4月北京车展上,第四代无人驾驶重卡首次公开亮相,采用纯电平台,联合三一重卡、东风柳汽打造,自动驾驶套件BOM成本较上一代大幅下降约70%,系统设计寿命达2万小时、可支撑100万公里货运运营。
二、轻卡与重卡协同:覆盖全链条货运
同一场车展上,小马智行联合宁德时代发布了全球首款全车规、全冗余L4级无人驾驶轻卡,货箱容积达18立方米,单公里货运成本较人工下降40%至50%,主攻快递、商超、餐饮冷链等城市配送场景。重卡攻干线大宗、轻卡耕城市全域,两条产品线组合成“货运全场景覆盖”矩阵。其底气来自“一套系统开所有车辆”的复用逻辑——千台级Robotaxi量产积累的车规供应链直接复用,使重卡硬件成本直降七成,安全冗余与零部件成熟度领先行业。
三、行业分化与竞速格局
2026年的Robotruck赛道格局明显分化。嬴彻科技聚焦干线物流,智能重卡商业运营里程超8亿公里、市占率超90%;DeepWay深向主打“新能源重卡+智驾”一体化,已向申通、安能、马士基等交付超230台;主线科技累计交付1283辆AiTruck;卡尔动力专注L4编队模式,在运营自动驾驶卡车超400辆。与此同时,驭势科技以“全场景L4第一股”身份登陆港交所,深向科技、主线科技等亦在冲刺IPO,行业叙事正从“技术演示”切换到“商业见真章”。
四、万亿市场与政策顺风
数据勾勒出清晰的前景:2025年我国公路货运产值规模接近5.5万亿元,预计2030年达7万亿元;2026年5月新能源重卡和轻卡渗透率已分别达到41.5%和29.5%。据国际研究机构报告,全球自动驾驶货运卡车市场预计2026年规模为67.4亿美元,到2030年扩张至482亿美元,2034年有望突破1077亿美元;2026年我国无人配送物流行业市场规模将突破250亿元。在“新能源化”与“智能化”两条曲线于商用车领域交汇的当下,Robotruck的规模化落地既是技术趋势,也是产业政策的必然结果。
从劳动密集到技术、资本密集,货运行业的下一个十年正在被自动驾驶卡车重新定义。谁能率先打通技术、政策与商业的闭环,谁就可能重构这个5.5万亿元市场的权力版图。(来源:中国工业新闻网/中国工业报 公开报道)
相关推荐

绿氢与新能源存储:破解可再生能源看天吃饭难题
绿氢与新能源存储技术在2026年加速落地,内蒙古达拉特纯氢储能示范项目开工、江苏如东建成全国最大光氢储一体化工程,为破解可再生能源间歇性、实现长时消纳提供新路径。

碳捕集与气候科技:CCUS从概念验证走向工程化落地
碳捕集(CCUS)与气候科技在2026年加速从概念验证走向工程化落地,全球在运捕集能力达7300万吨/年、推进中项目约1300个,科技巨头开始直接采购碳捕集电力支撑AI算力。

可控核聚变迎投资与实验双突破:终极能源渐行渐近
可控核聚变在2026年上半年迎来投资与实验双突破,中国全高温超导托卡马克洪荒70实现1337秒稳态运行,中国环流三号达成双亿度,终极能源加速从实验室走向工程示范。

星链与卫星互联网:全球覆盖进入十亿级人口时代
星链(Starlink)2026年订阅用户突破千万、覆盖164个国家和地区、在轨卫星超9600颗,卫星互联网正加速从概念走向全球无缝覆盖,重塑偏远地区与航海航空通信格局。
商业航天新跨越:可重复使用火箭走向常态化
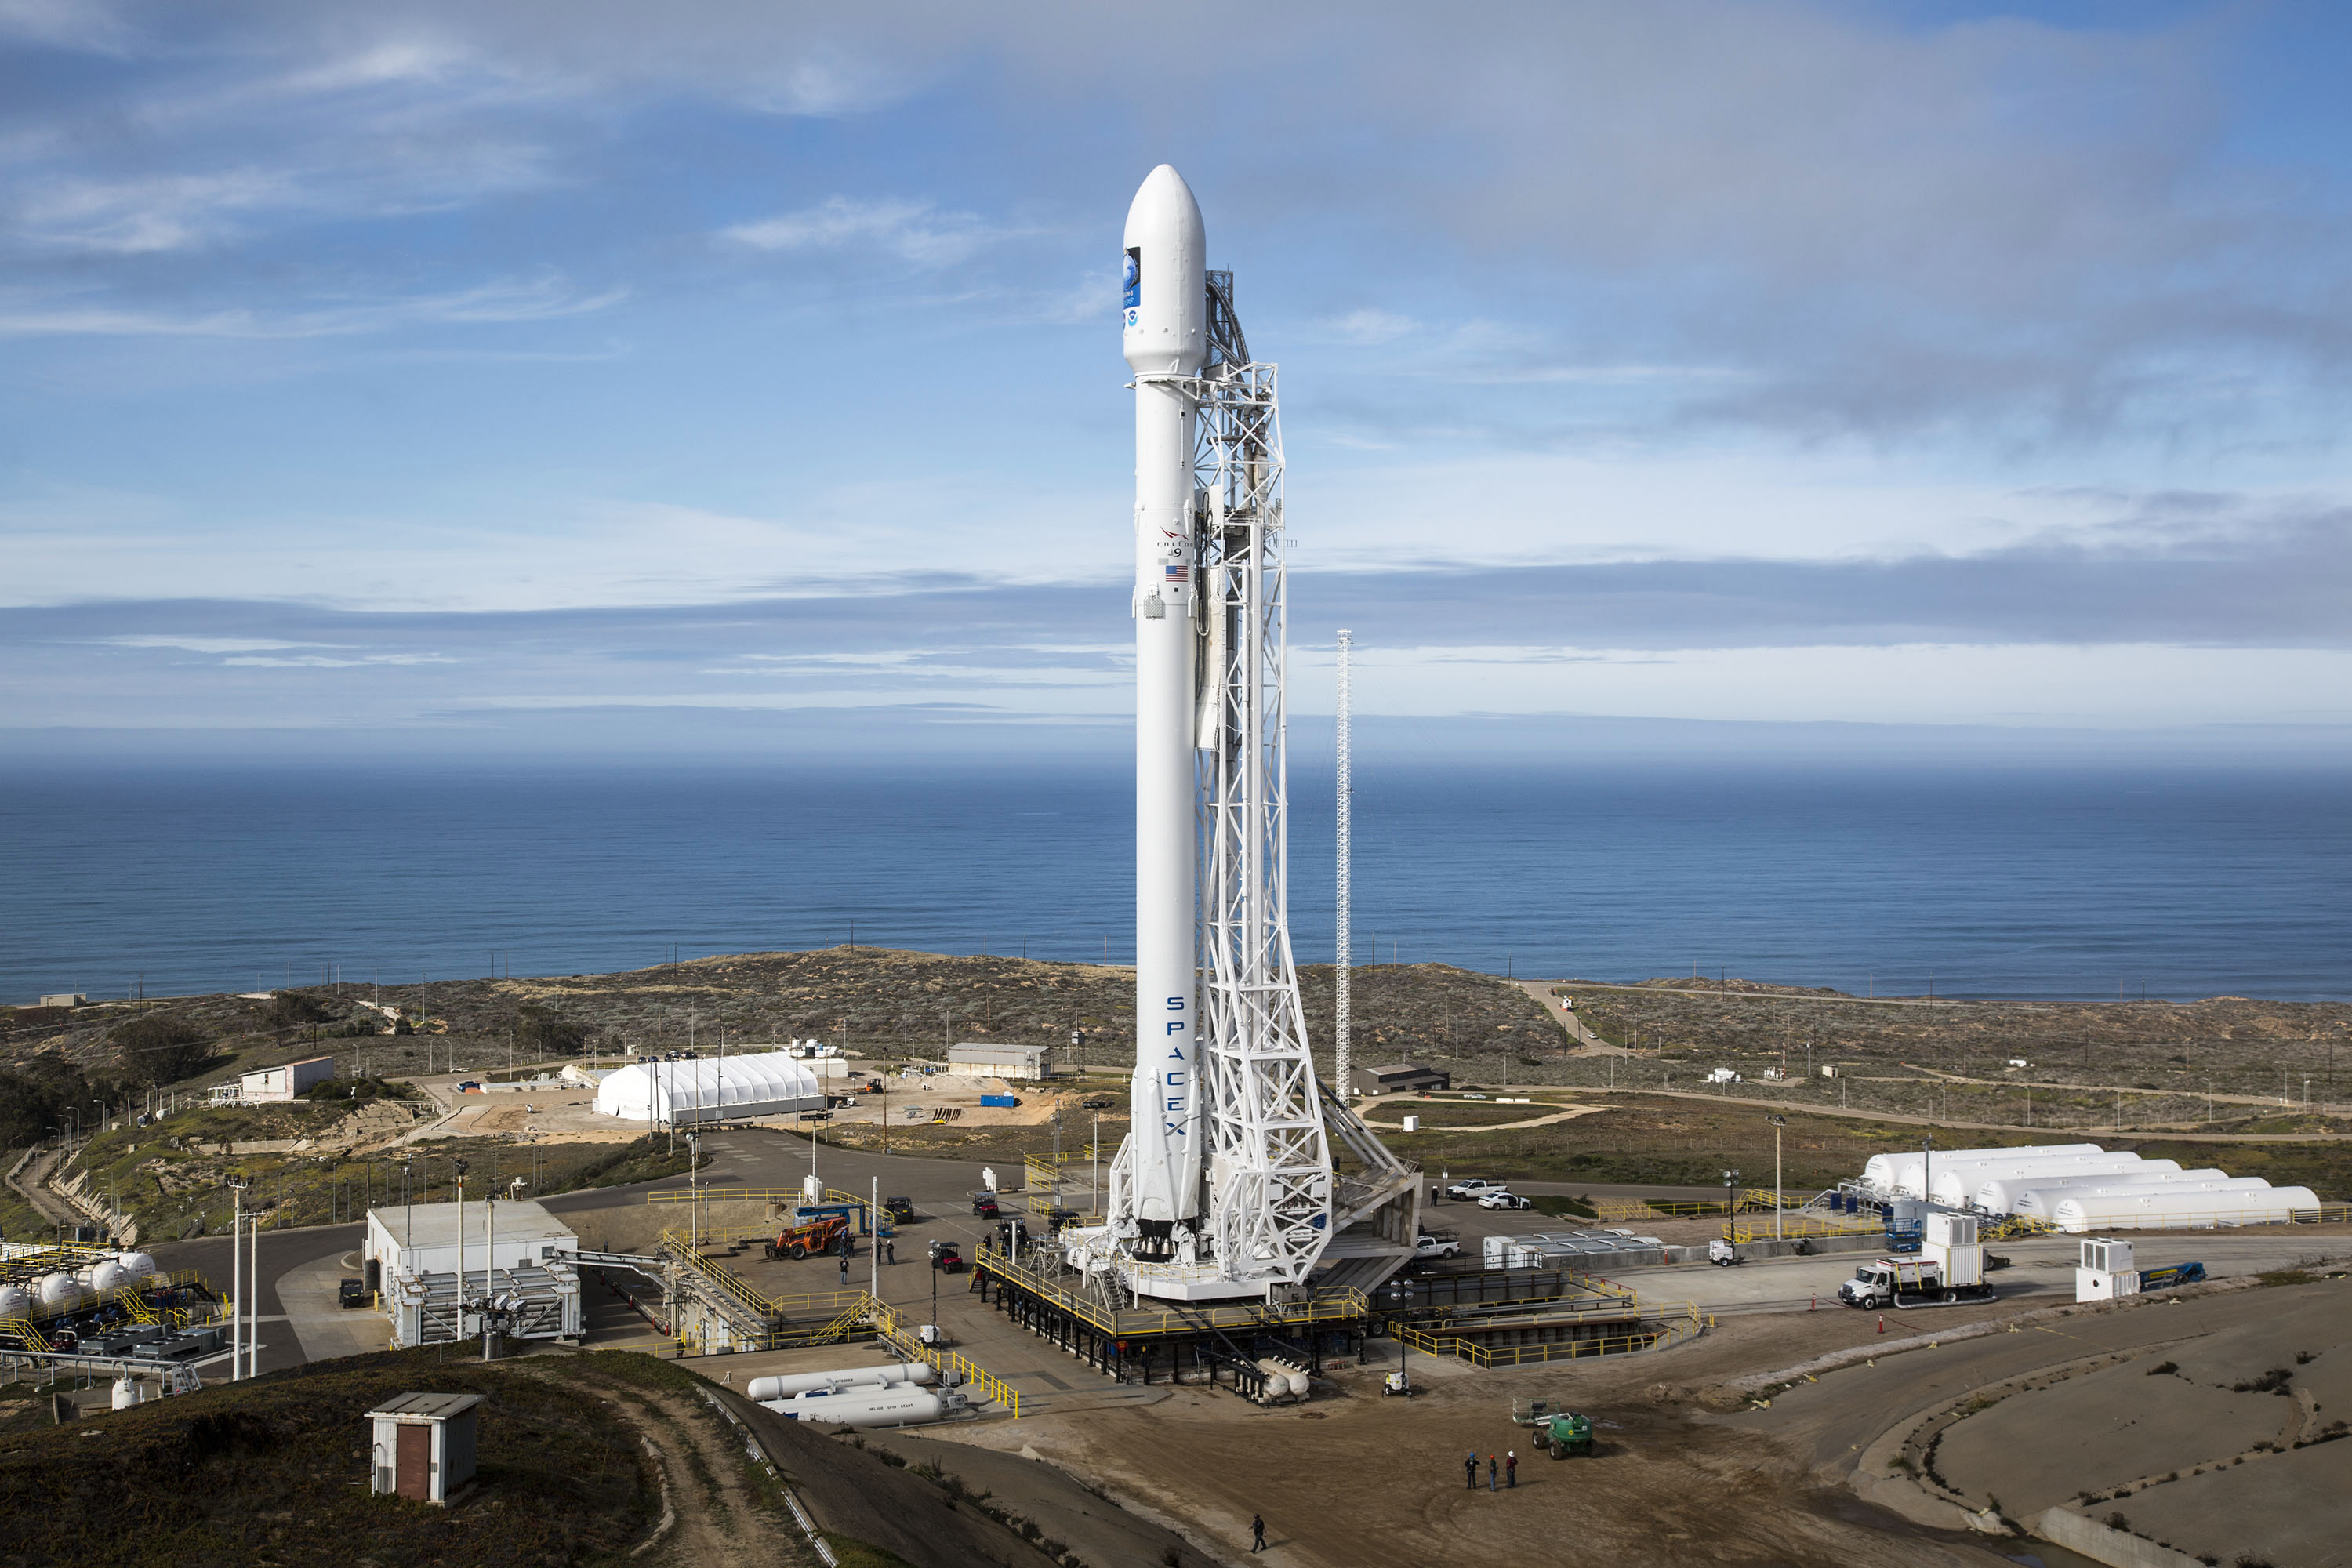
可重复使用火箭在2026年迎来新跨越:SpaceX猎鹰9号助推器完成第35次复用并成功回收,复用走向常态化,持续拉低商业航天进入空间的成本门槛,加速卫星互联网与深空探索进程,标志着航天发射经济学发生根本性改变。
2026年物联网与数字孪生城市深入实践:重庆建成全域管线数字孪生,城市治理可感可控
物联网与数字孪生城市在2026年深入实践:重庆建成省级全域地下管线数字孪生系统,海量感知设备实时监测,'数字管线'赋能城市安全韧性治理,推动智慧城市从概念走向实景。